Zusammenfassung zeigen Zusammenfassung verbergen
Der deutsche Technikhandel steht kurz vor der umsatzstarken Jahresendphase — und trifft auf mehrere Gegenwinde: nachlassende Verkäufe, verändertes Suchverhalten durch künstliche Intelligenz sowie strategische Verschiebungen bei Herstellern und Zulieferern. Drei aktuelle Entwicklungen aus der Imaging- und Elektronikbranche zeigen, wie Händler und Produzenten auf Kosten-, Nachfrage- und Technologie‑Druck reagieren müssen.
Imaging Business News KW 46/26
BVT: Stationärer Handel als Antwort auf digitale Beratung
Der Handelsverband Technik (BVT) hat Anfang November seine Erwartungen für die Black‑Friday- und Weihnachtszeit vorgestellt und überrascht weniger mit neuen Zahlen als mit einer klaren Einschätzung: Digitale Tools verändern die Recherche vor dem Kauf, ersetzen das physische Produkterlebnis jedoch nicht. Für viele Kundinnen und Kunden bleibt die persönliche Beratung ein entscheidender Faktor.
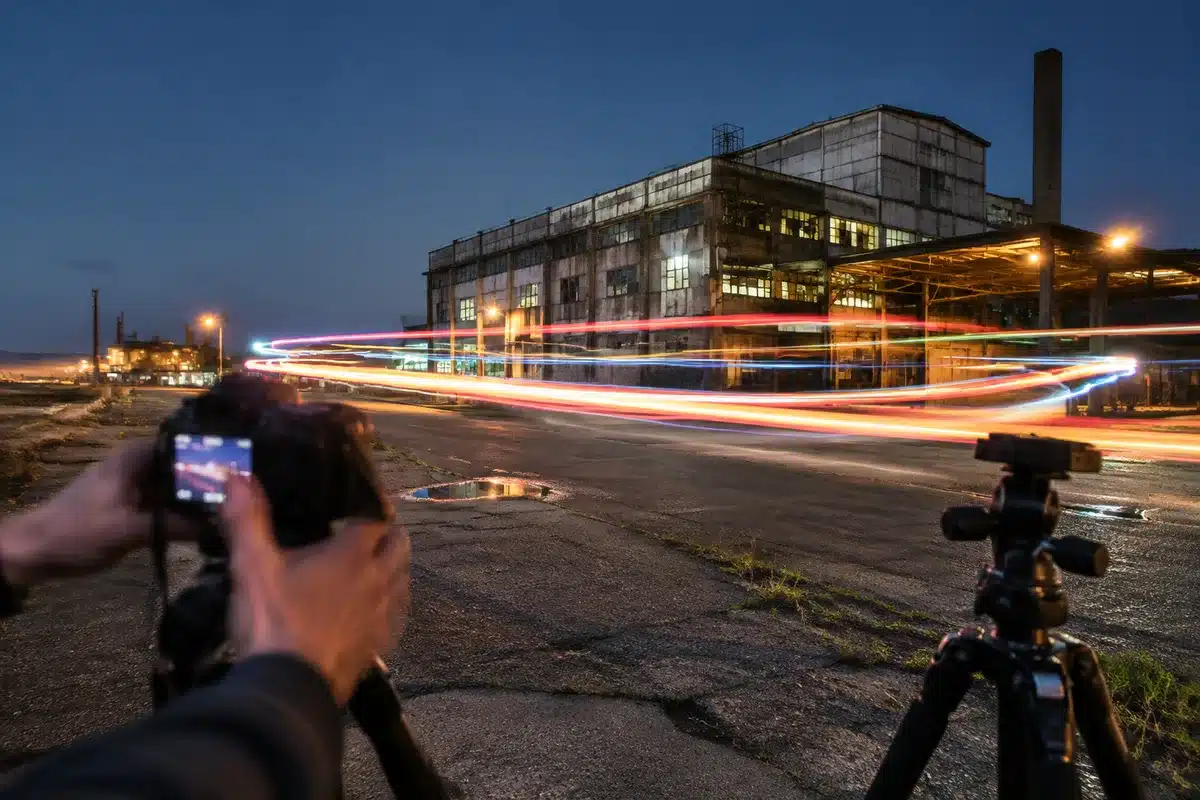
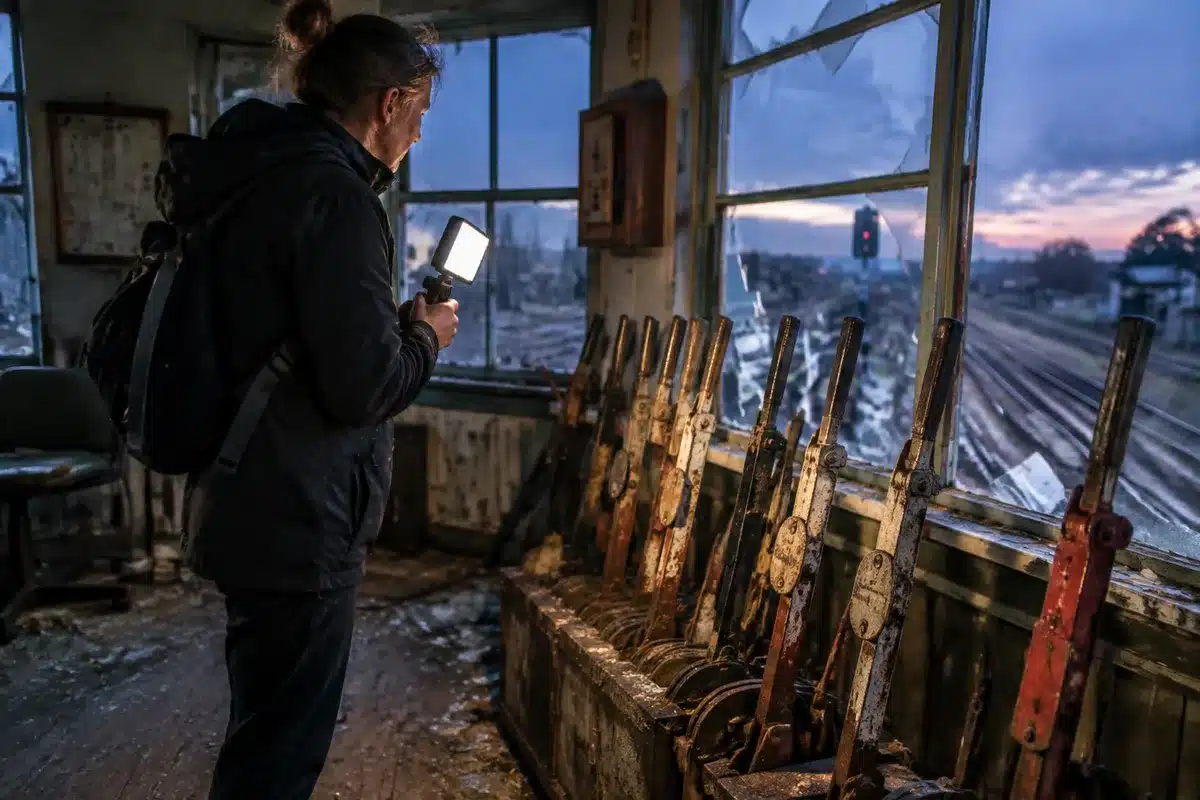
Lightpainting: Ohne Profi-Ausrüstung in Minuten zu spektakulären Fotos
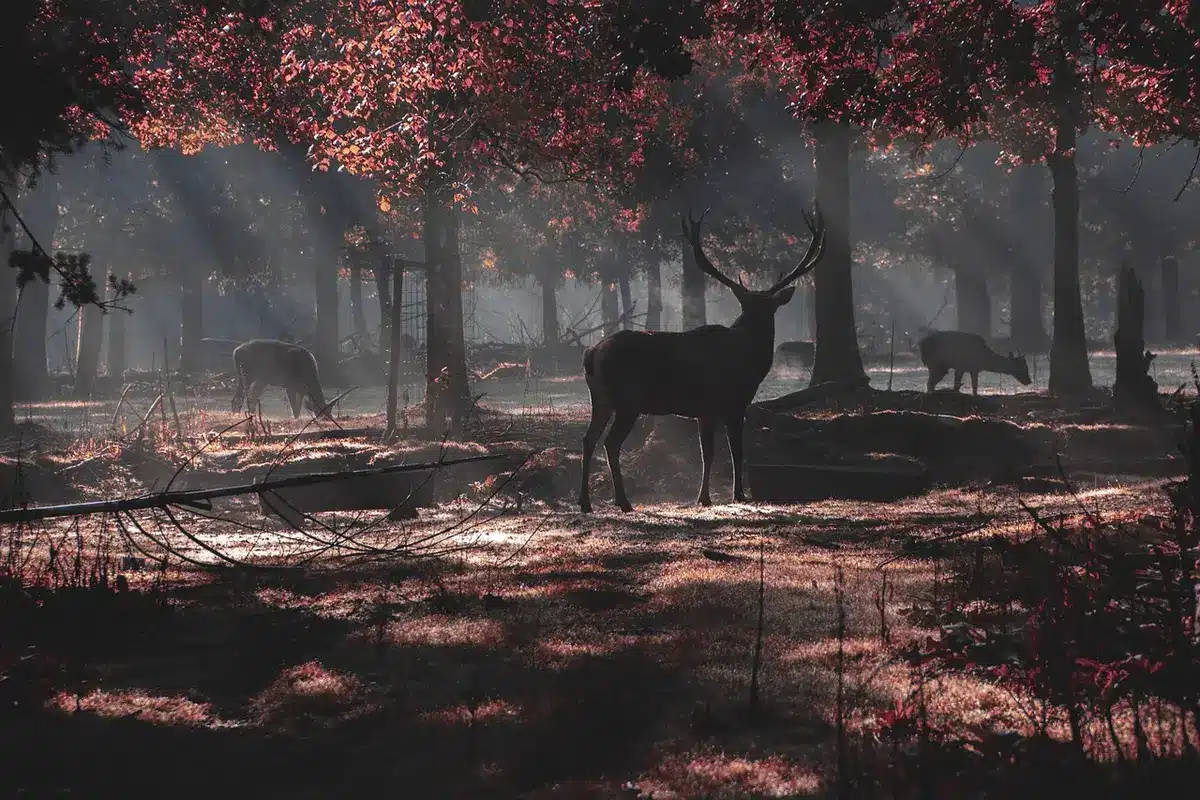
Herbstfoto der Woche überrascht: atemberaubende Aufnahme rückt Saison in neues Licht
Der BVT rechnet für 2026 mit Ausgaben privater Endkunden für technische Gebrauchsgüter von etwa 45,5 Milliarden Euro und damit einem Rückgang gegenüber 2025 (rund 46,9 Mrd. Euro). Zugleich zeigen Studien und Verbandsschätzungen, dass fast neun von zehn Käuferinnen und Käufern sich online informieren — zunehmend auch mit Hilfe von Chatbots und ähnlichen Diensten. Aber: unmittelbare Kaufabschlüsse, die direkt aus KI‑Weiterleitungen resultieren, bleiben laut BVT ein Randphänomen.
Kernaussage für Händler: Wer weiterhin auf Beratung, Service und eine verkaufserprobte Warenpräsentation setzt, kann seine Rolle gegenüber rein digitalen Kanälen behaupten — zumindest in dieser Saison. Ob sich das Verhältnis von Online‑Recherche zu stationärem Kauf mittel‑ bis langfristig ändern wird, bleibt offen.
Sony: Höhere Preise, weniger Stückzahlen
Sony setzt bei seinen neuen Modellen stärker auf hochwertige Ausstattungen und höhere Preise. Die jüngste Modellreihe bewegt sich spürbar im Premiumsegment — ein strategischer Schritt, um sinkende Stückzahlen und gestiegene Komponenten‑ und Speicherkosten abzufedern.
Im jüngsten Quartal verzeichnete Sony zwar einen Rückgang der verkauften Kameras, beim operativen Ergebnis des Technologiesegments stand jedoch ein Plus zu Buche, trotz rückläufiger Umsätze. Konzernvertreter erklären, die höheren Margen neuer, teurerer Kameramodelle sowie Marktanteilsgewinne hätten geholfen, negative Effekte zu reduzieren.
Für Verbraucher bedeutet das: Leistungsfähigere Kameras werden teurer, Einsteigermodelle können seltener von Innovationen profitieren. Für Fachhändler sind zwei Folgen relevant — höhere Warenwerte im Sortiment und verstärkte Beratungspflicht, um die Preise zu rechtfertigen.
EFI und Agfa DPS: Zusammenschluss im industriellen Inkjet
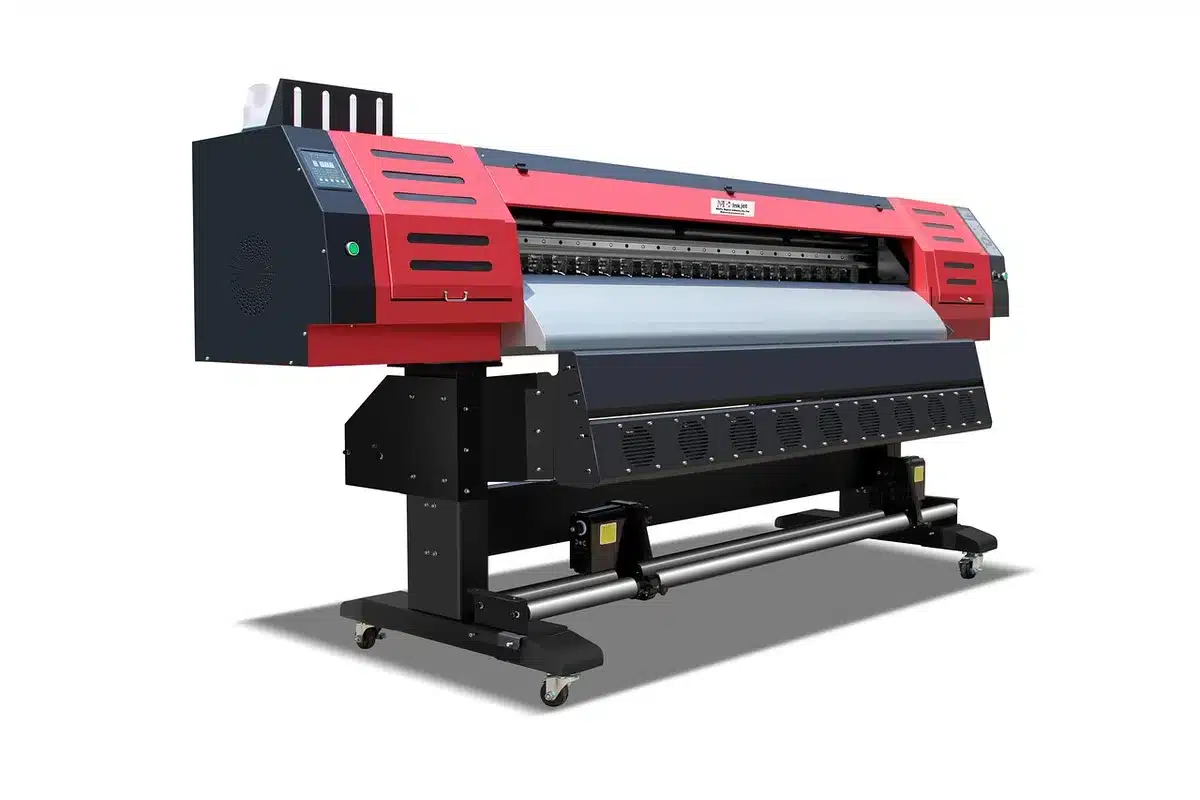
Im industriellen Digitaldruck formiert sich eine größere Einheit: EFI und Agfas Bereich Digital Printing Solutions vereinbaren eine Zusammenführung ihrer Aktivitäten. Die Partner wollen operative Kräfte und Technologien bündeln und als gleichberechtigtes Joint‑Venture auftreten.
Die Fusion setzt auf komplementäre Technologieportfolios und Anwendungsexpertise beider Unternehmen. Ziel ist es, in den wachsenden Segmenten des Inkjet‑Marktes breiter aufgestellt zu sein und Kunden umfassendere Lösungen anzubieten.
- Für Druckereien: Größeres, integriertes Angebot und potenziell bessere Service‑ und Ersatzteilversorgung.
- Für Hersteller: Druck auf kleinere Anbieter, Konsolidierung im Marktsegment.
- Für Endkunden: Mehr Optionen in Großformat‑ und industriellen Anwendungen, mögliche Innovationsschübe durch gebündeltes R&D.
Der Zusammenschluss ist ein Beispiel dafür, wie Unternehmen mit gezielten Allianzen Skalenvorteile erzielen und zugleich ihr Produktspektrum beschleunigt erweitern können — ein wichtiges Signal für Wettbewerber und Kunden gleichermaßen.
Perspektive: Die drei Meldungen zeigen unterschiedliche Strategien auf einen gemeinsamen Nenner: Marktteilnehmer versuchen, Margen zu sichern und ihre Positionen gegen einen mix aus nachlassender Nachfrage, steigenden Kosten und technologischer Disruption zu verteidigen. Für Konsumenten heißt das kurzfristig mehr Auswahl im oberen Preissegment und weiterhin wichtige Rollen für den stationären Handel; für Unternehmen bleibt Agilität die zentrale Antwort.